


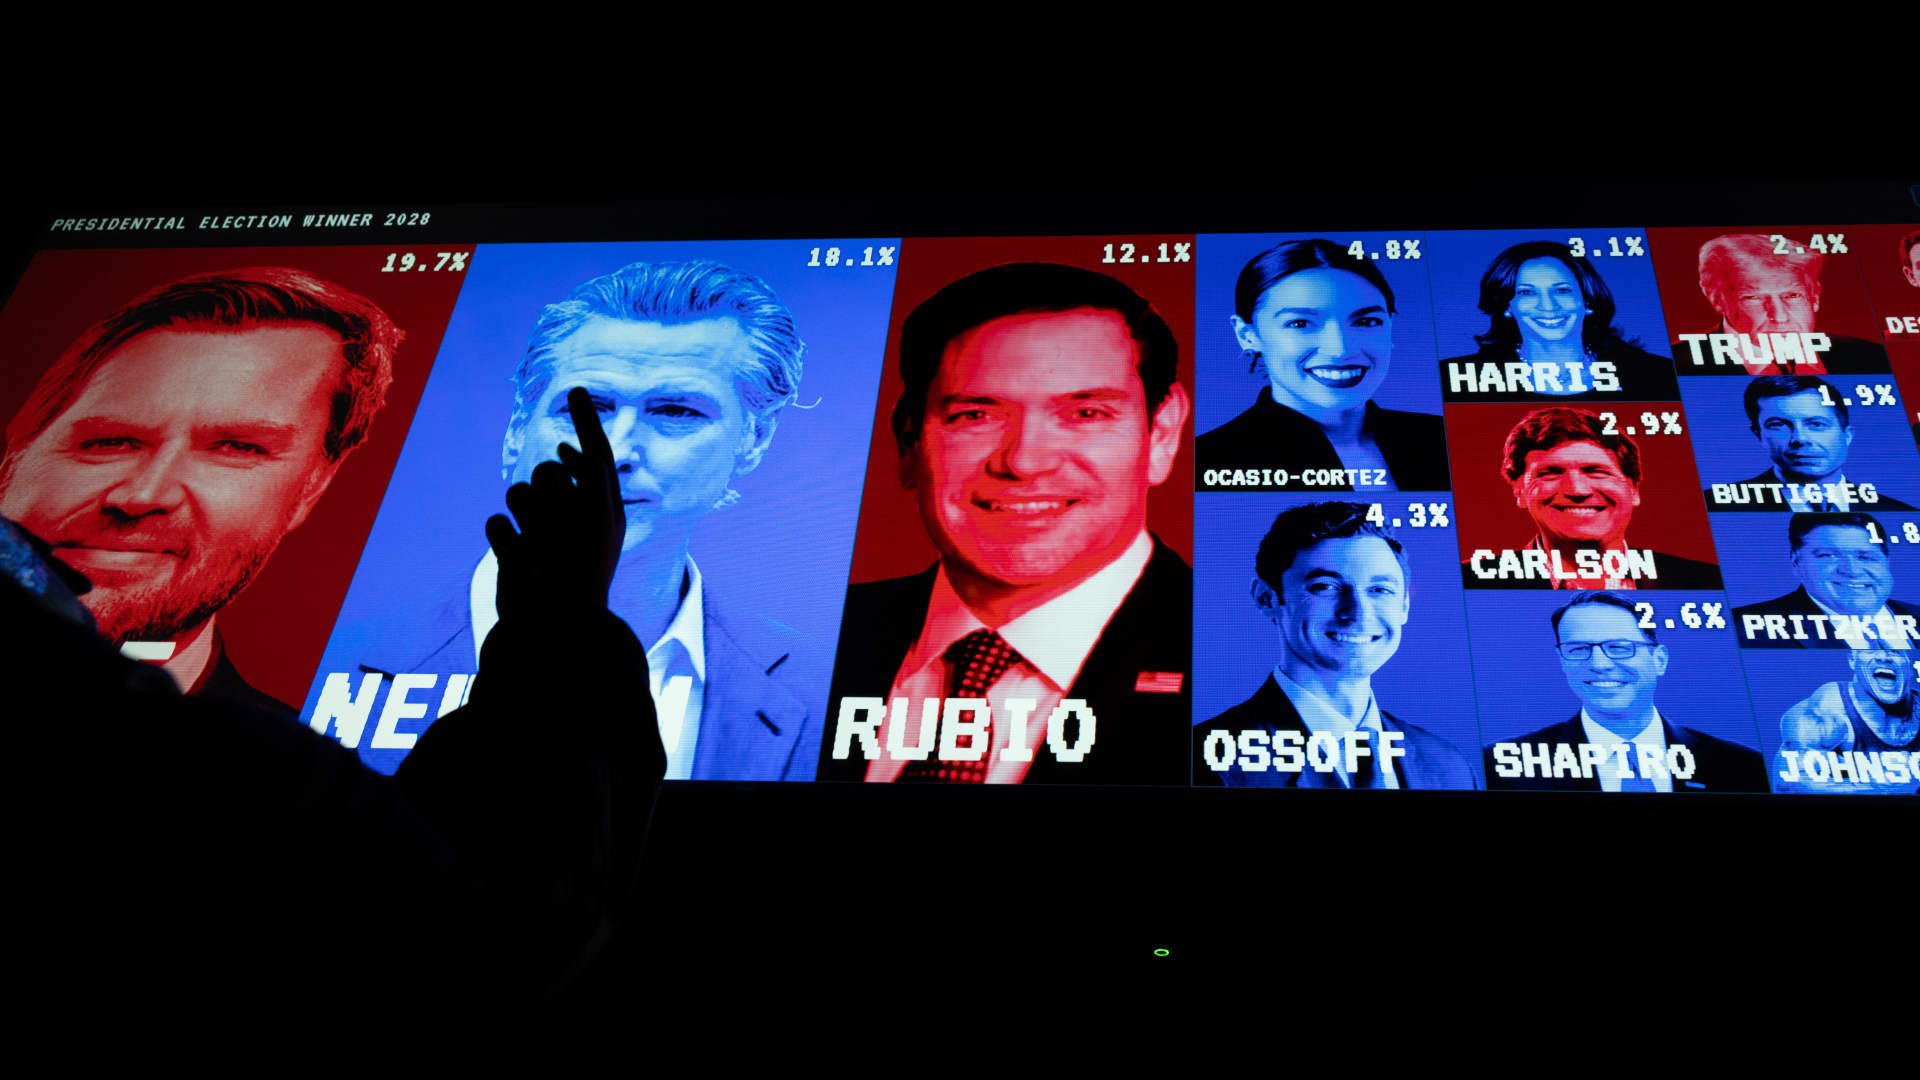
Platforme za prediktivno trgovanje sve se intenzivnije udvaraju Wall Streetu, što bi trebalo donijeti dublju profesionalnu likvidnost i pojačati konkurenciju — no istovremeno će mnogim trgovcima znatno otežati ostvarivanje zarade.
Prema akademskom radnom dokumentu koji je analizirao transakcije na Polymarketu u vrijednosti od 13,76 milijardi dolara, svega 3% računa koji se smatraju „dosljedno vještima” prisvojilo je čak 27% ukupne dobiti — i to zahvaljujući tome što su tržišne cijene redovito pomicali prema ishodima koji su se naposljetku i ostvarili.
Vješti sudionici ostvarivali su stabilnu zaradu brže reagirajući na javno dostupne vijesti, iskorištavajući neusklađenosti u cijenama između srodnih ugovora te trgujući nasuprot uobičajenim pogreškama u ponašanju. No kako sve više institucija lovi iste prilike, cijene se brže usklađuju, a prostor za zaradu sve je manji.
„Kad na tržištu ima mnogo vještih sudionika, oni međusobno konkuriraju i time cijene čine točnijima”, objasnio je Theis Jensen, ekonomist s Yalea i suautor tog dokumenta.
To znači da će strategijama koje se oslanjaju na široke razlike u cijenama i jednostavnu arbitražu između srodnih ugovora biti sve teže ostvariti profit.
„Kako tržišta postaju učinkovitija i razlike u cijenama se sužavaju, sve je teže pronaći pogrešno vrednovane prilike i mogućnosti za arbitražu”, rekla je Julie Hoover, analitičarka dioničkog istraživanja u Bank of America, za CNBC.
Jensen očekuje da će se, kako se konkurencija zaoštrava, udio trgovaca koji imaju stvarnu prednost smanjiti s dosadašnjih 3% na potencijalno ispod 1%.
„Mislim da će jedino oni najbolji — recimo hedge fondovi — biti u stanju nadmašiti prediktivna tržišta”, dodao je.
Hoover, međutim, smatra da manji vješti trgovci mogu zadržati prednost u uskim tržišnim nišama — širok raspon dostupnih ugovora omogućuje im razvijanje visoko specijalizirane stručnosti, pa čak i preuzimanje uloge market makera.
Velike institucije suočavaju se i s ograničenjima vezanim uz obujam trgovanja na plitkim tržištima. Relativno mali nalozi mogu dovoljno pomaknuti cijenu da „institucija izgubi vlastitu prednost”, kako kaže Jensen, zbog čega velike tvrtke vjerojatno neće ulaziti na tržišta s nižom likvidnošću, gdje specijaliziranim igračima ostaje prostora za prednost.
Naizgled paradoksalno, sudionici bez trajne prednosti mogli bi imati koristi od sofisticiranije konkurencije — zahvaljujući boljim cijenama.
Preciznije kalibrirane cijene smanjuju rizik da takvi igrači iznova plaćaju previše zauzimajući pogrešnu stranu u cjenovnim pogreškama.
„Na učinkovitom tržištu teže je dosljedno griješiti”, rekao je Jensen.
Po njegovu mišljenju, sazrijevanje prediktivnih tržišta moglo bi ih pretvoriti u „pošteniju igru”: sudionici i dalje mogu izgubiti na pojedinim ugovorima, a učestali trgovci vjerojatno će i dalje biti na gubitku nakon troškova transakcija — no objavljene cijene trebale bi točnije odražavati rizike koje preuzimaju.
Dok profesionalizacija prediktivnih tržišta korisnicima donosi mješovite rezultate, platformama je korist jasna. Veći institucionalni obujam trgovanja proširuje prihode od transakcijskih naknada, a preciznije kalibrirane cijene jačaju privlačnost ugovora temeljenih na događajima kao alata za zaštitu od rizika, predviđanje i tržišne podatke.
Prediktivna tržišta mnogi već smatraju pouzdanima. Istraživači Federalnih rezervi utvrdili su da su makroekonomski ugovori platforme Kalshi dostigli ili čak nadmašili uobičajene referentne vrijednosti u prognoziranju: prognoza ukupnog CPI-ja bila je bolja od Bloombergovog konsenzusa, dok su prognoze temeljnog CPI-ja i nezaposlenosti bile na razini te ugledne tržišne institucije.
„Svi će početi koristiti te podatke kao referencu, a onda će ih početi i trgovati”, rekla je Hoover.
Napomena: CNBC i Kalshi imaju poslovni odnos koji uključuje privlačenje korisnika i manjinski udjel u vlasništvu.
Odaberite CNBC kao svoj preferirani izvor na Googleu i ne propustite ništa od najpouzdanijeg imena u poslovnim vijestima.
Izvor: CNBC
Povezani članci
 Inflacija ponovno nadmašuje rast plaća, stežući novčanike Amerikanaca13.9.2026.
 Kineski startup za humanoidne robote okreće tvrdnju o ‘destilaciji’ protiv OpenAI-a dok objavljuje novi robotički model12.9.2026.
 iPhone Duo ulazi na kinesko prepuno tržište sklopivih uređaja — i suočava se s testom cijene11.9.2026.
 Ant International surađuje s Visom i Mastercardom na razvoju plaćanja temeljenih na umjetnoj inteligenciji10.9.2026.


