Ograničeni partneri koji osiguravaju kapital venture fondovima — tzv. „novac iza novca” — trenutačno se osjećaju odlično. Na mnogo načina kreću se neistraženim teritorijem, ali potencijalno i iznimno unosnim.
LP-ovi u pravilu raspoređuju ulaganja na veći broj fondova kako bi diversificirali vlastite portfelje. Pišu čekove i novim i etabliranim menadžerima, generalističkim i specijaliziranim fondovima. Cilj je visok prinos, ali i smanjenje rizika.
To je uobičajeni pristup. No uobičajeno je odletjelo kroz prozor. Valuacije OpenAI-a i Anthropica toliko su brzo porasle da su gotovo svi pohrlili u iste dvije kompanije, često unutar istog venture fonda — unatoč dugogodišnjoj praksi izbjegavanja međusobno konkurentnih ulaganja. I nitko se ne žali. LP-ovi s kojima razgovaram ne uzbuđuju se previše zbog tog velikog oklada, s obzirom na potencijalne prinose; očekuju pravi jackpot.
Ipak, vide opasnost pred sobom — čak i ako to opisuju kao situaciju „žutog svjetla” — i nelagodno im je koliko brzo se VC fondovi vraćaju po novi kapital.
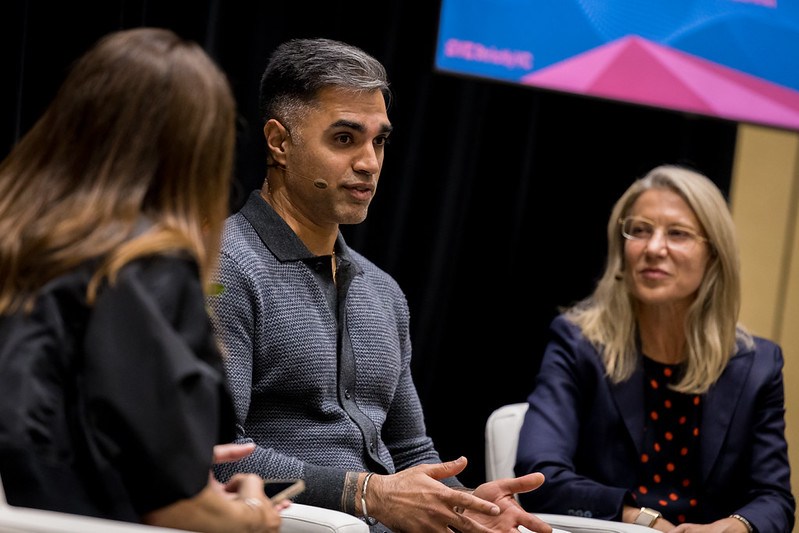
O svemu tome nedavno sam razgovarao s Beezer Clarkson iz LGT Capital Partners, züriške diversificirane upravljačke kuće, i Amitom Bhattijem iz TrueBridgea, tvrtke iz Chapel Hilla koja se bavi isključivo venture ulaganjima. Razgovor je uređen radi duljine.
Ovo su čudna vremena — uzbudljiva, ali i pomalo zastrašujuća. Kako se osjećate u svojoj ulozi i kakvo je vaše mjesto u ovom startup ekosustavu?
Beezer Clarkson: Jako je gužva, ali ne bih rekla da je zastrašujuće. Ima puno promjena i puno varijabli u igri. Volim venture, pa mi taj kaos zapravo odgovara. Radim ovo već par desetljeća, pa mi ciklusi nisu strani i manje me plaše. Shvatite da se te stvari jednostavno događaju i da treba uživati u uzlaznoj fazi — jer ponekad dođe i silazna, a uzlaz je puno zabavniji.
Amit Bhatti: Meni je to prije svega uzbudljivo. Venture se ponekad doživljava kao nišna djelatnost, a sad kad je AI sveprisutan, sva je pažnja usmjerena upravo na venture. Ovo se osjeća kao naš trenutak, a ne kao „joj, što će biti”. Tempo ulaganja i valuacije možda su drugačiji, ali događaju se stvarno važne stvari i sva je pozornost usmjerena na ovaj kutak private equityja.
Svi vaši fondovi sada drže iste brendove — OpenAI i Anthropic — umnožene kroz sve fondove koje podupirujete, a vaš je zadatak održavati diversifikaciju institucija. Kako gledate na to? Sad je sjajno, ali ako se situacija okrene, bit će manje sjajno.
Amit Bhatti: Venture je oduvijek bio posao po zakonu potencije, pa koncentraciju zapravo vidim kao dobru stvar. Kad bismo pri sazrijevanju nekog fonda još uvijek imali gomilu sitnih pozicija, nešto bi pošlo po krivu. Naši fondovi stariji od deset godina počinju se konsolidirati oko nekoliko imena — puno Databricksa, puno SpaceXa, puno Stripea. U ovoj generaciji fondova nadam se da će biti puno Anthropica i puno OpenAI-a. To je prednost, ne mana. Neće svaka od tih kompanija uspjeti, ali sama konsolidacija je tipična. Ono što je drugačije jest brzina kojom se to dogodilo. Ne vidim u tome razlog za trenutačnu paniku.
Beezer Clarkson: Na ranoj fazi još uvijek postoji prilična raznolikost prilike, a iznosi su manji. Na kraju se sve slijeva u iste kompanije, ali rani fondovi očito ne sudjeluju u velikim kasnim rundama, pa tamo ima više diversifikacije — ako vam je to važno.
Fondovi koji su ulagali u četverogodišnjim ciklusima skratili su to na tri, pa dvije, pa 18 mjeseci. Je li taj tempo u redu ili je zabrinjavajući?
Beezer Clarkson: Vidimo fondove koji se vraćaju u godišnjem ritmu, što je brzo. Norma je bila otprilike dvije do dvije i pol godine. Neki fondovi ulažu puno brže jer zauzimaju koncentrirane, krupne pozicije. To može biti zabrinjavajući znak. Možda će se isplatiti, ne znamo, ali u pravilu je teže pogoditi s godišnjim vintageom.
Amit Bhatti: Slično i kod nas. Rekao bih da je 24 do 36 mjeseci bilo otprilike normalno. Sad 12 do 18 nije ludo za fondove koji idu jako brzo. Mnogi fondovi povećavaju veličinu usred ciklusa, što je definitivno neobično. Dijelom je to zato što su runde postale ogromne. Ako Anthropic prikuplja golemi iznos kapitala i vi u to uložite 20% fonda, očito ste ispred tempa. I veličine seed rundi gotovo su se udvostručile, pa ako želite voditi rundu, pišete dvostruko veći ček. To je definitivno žuto svjetlo. Malo nam stisne u želucu.
Ali kad pogledamo što su ti menadžeri zapravo kupili, brojke izgledaju drugačije. Zadnji put kad smo imali ubrzani tempo, ulagalo se u kripto projekte bez ikakvih prihoda. Sad vidimo kompanije koje idu od nule do 100 milijuna dolara prihoda, što je prije bilo nezamislivo.
Ako imate odličnog menadžera koji se vraća svake godine, a prinosi su još uvijek samo na papiru — možete li reći „javite se sljedeći put” ili time gubite mjesto za stolom?
Beezer Clarkson: Jako je teško napustiti menadžera i onda se vratiti. Dogodi se, ali češće je smanjiti iznos čeka. U 2021. mnogi LP-ovi su rekli: „Planirala sam vam dati 10 milijuna, dat ću 5, jer je 10 bilo za dvije godine.” U našim portfeljima tempo se prenosi, pa razmišljamo i o svom tempu, a ne samo o vašem.
Amit Bhatti: Isto i kod nas. Gradimo kalendar planiranih obveza, pa ako netko znatno skrene s tog plana, moramo osigurati da kapital bude dostupan. Vidite ljude koji smanjuju iznos ili to unaprijed komuniciraju. Teško je reći da preskačete rundu, jer onda niste pouzdan kapital. Zato vidite i povećanja fondova — menadžeri ne žele doći i reći da prikupljaju potpuno novi fond, pa povećaju stari.
Beezer Clarkson: Ljudi ponekad i izađu iz venturea jer capital calli ne prestaju, a distribucije ne dolaze, a oni i dalje moraju podmiriti operativne obveze — bilo da je riječ o zakladi, bolnici ili fondaciji. To stvara ogroman pritisak.
LP-ovima je draga vremenska diversifikacija, a u posljednjih nekoliko godina prikupljeno je mnoštvo fondova, uključujući one koji su ulagali po visokim valuacijama za vrijeme pandemije. Kako ti fondovi stoje i kako biste opisali 2026. dosad?
Beezer Clarkson: Vintagei iz 2021. još su rani — pet godina — ali govore protiv jednogodišnjih fondova. Neki će uhvatiti dio nekog AI projekta i izgledati sjajno, ali šanse da pogodite za godinu dana jednostavno su manje, a valuacije su bile ekstremne.
Amit Bhatti: Kad pogledam posljednjih 15 godina našeg portfelja, ne bih se kladio da će COVID vintage biti najbolji. Ali iz njega će izaći nekoliko proboja. OpenAI je postojao u tom razdoblju, Cursor je počeo dosta davno, pa su u nekim od tih fondova. I likvidnost je počela teći. Prethodne dvije godine bile su definitivno sporije, ali SpaceX je naslovnica, Cerebras je bio veliki izlaz ove godine, bilo je još nekoliko IPO-a i puno M&A aktivnosti. Vidimo M&A izlaze od 10 milijardi dolara i više, jedan od 60 milijardi [s Cursorom]. Likvidnost više ne ovisi samo o IPO-ima.
Kako vaši venture menadžeri razmišljaju o sekundarnom tržištu? Da sam VC, bio bih u iskušenju skinuti dio novca sa stola u OpenAI-u ili Anthropicu.
Beezer Clarkson: Sekundarno tržište u ventureu postalo je puno sofisticiranije u posljednjih, recimo, pet godina. Koncentrirano je na šačicu vodećih kompanija, ali puno je prisutnije nego prije — što mislim da je dobro, jer ekosustav treba opcije likvidnosti. Venture je na tome i utemeljen, a ako čekate 20 godina na IPO, to strukturno nije ono što smo svi zamišljali. Transakcije se sada odvijaju na više razina: LP-ovi prodaju udjele u GP-ovima, dijelove portfelja, a tabu oko toga je sve manji.
Amit Bhatti: To je sad treći stup likvidnosti: IPO-i, M&A, sekundarno tržište. Private equity oduvijek ima dobro razvijeno sekundarno tržište, a venture nije imao. Bila je to gotovo pogrdna riječ — prodavali ste samo ako ste bili u nevolji. Onda su ljudi 2021. ostali s vrećom u ruci i pomislili: „Trebao sam prodati.” Sad sve više menadžera to koristi kao alat, i to promišljenije. Ako i dalje vjerujete da je to kompanija po zakonu potencije, vjerojatno nećete izaći iz cijele pozicije. Ali ako možete prodati 20% pozicije i vratiti fond, vjerojatno biste to trebali učiniti.
Puno je osnivača koji prodaju i zaposleničkih tendera — često vrlo rano u „putovanju” kompanije. Kako gledate na to?
Amit Bhatti: Malo prije smo govorili o analogiji s kriptom, gdje je sve postalo jako teško dijelom zato što su zaposlenici bili plaćeni tokenima koji su odmah bili likvidni. Kakva je motivacija ostati kad postane teško? Zato mislim da su zaposlenički tenderi sjajni, posebno za kompanije koje postoje dugo, poput Stripea i Databricksa, s vrlo jasnom financijskom slikom. Ponuditi im djelomičnu likvidnost potpuno je razumno. Ali velik dio odgovornosti pada na vodeće investitore. Investitori koje podupiremo rekli su kompanijama: „Ne želimo da sada radite zaposlenički tender.” Ti razgovori odvijaju se iza kulisa i ljudi su naučili nešto iz prošlog puta. No sve ovisi o polugama. Ako osnivač ima nevjerojatne poluge…
Zaboravite na to.
Amit Bhatti: Da.
Kad te kompanije izađu na burzu i zaposlenici dobiju likvidnost, hoće li postati partneri ili konkurenti vašim venture menadžerima? Ti ljudi imaju nevjerojatne mreže.
Beezer Clarkson: Vidjeli smo to više puta: kad kompanija postane vrlo produktivna, zaposlenici sami mogu postati LP-ovi ili GP-ovi. Sasvim je moguće da će se pojaviti cijeli novi val novih menadžera koje će pokrenuti ljudi koji izađu iz OpenAI-a i Anthropica. Dogodilo se to u Googleovim danima. Ali biti LP znači obvezati se na mnoge milijune dolara i višedesetljetni posao.
Amit Bhatti: Dio s nekretninama [s obzirom na vrtoglavi rast cijena stanova u San Franciscu] bit će težak. Ali ti ljudi ostaju u ekosustavu — ulažu u druge, grade nove kompanije, osnivaju nove fondove. Zato nijedan drugi grad neće uskoro zamijeniti SF.
Cijene stanovanja u San Franciscu porasle su nevjerojatno brzo. Hoćemo li time istisnuti sljedeću generaciju osnivača i hoće li sljedeće središte biti New York ili negdje drugdje?
Beezer Clarkson: Povijest govori da je efekt gustoće u Bay Areau snažan magnet. Možda se centar pomakne iz San Francisca natrag u predgrađa. Nekad je YC bio u Mountain Viewu. New York ima svoju duboku tech scenu, ali ovdje je gustoća tolika da joj je jako teško parirati.
Šačica venture fondova sada privlači većinu kapitala od ograničenih partnera. Ima li prostora za nove menadžere?
Beezer Clarkson: I dalje postoje menadžeri koji prikupljaju prve i rane fondove — prvi, drugi, treći — ove godine, prošle, pretprošle. I dalje trebate diferencirani pogled i razlog postojanja. Prikupljanje kapitala postalo je teže, ali vidimo da se financiraju, samo s manjim fondovima. Pedeset posto novca možda ide u velike fondove, ali ako je prosječni prvi fond između 25 i 50 milijuna dolara, može ih biti dovoljno da zajedno dosegnu milijardu.
Amit Bhatti: Ima ljudi koji prikupljaju 5 ili 10 milijuna dolara ovdje u SF-u, možda formaliziraju svoje angel ulaganje. Mnogi poznati fondovi počeli su s fondom od 5 milijuna. Za novog menadžera puno je bolje izgraditi track record, dokazati tezu, pristup i prosudbu s kapitalom koji ima, a onda će drugi fond biti lakše prikupiti. Ako pokušate prikupiti 50 ili 100 milijuna na prvom danu, stvarate si ogroman brežuljak za popeti se.
Beezer Clarkson: Ako ste samo angel ulagali, to je drugačija priča od izlaska iz etablirane platforme gdje već imate bazu LP-ova koji vas poznaju. Ti menadžeri u pravilu prikupe više.
Možete li govoriti o konkretnim vrstama novih menadžera koje ste poduprijeli i što vas je navelo da napišete ček?
Amit Bhatti: Ljudi „nove” definiraju vrlo različito. Podupirali smo osnivače koji još vode svoje kompanije i usput ulažu. Podupirali smo ljude koji napuštaju veće fondove radi ranijih faza. I podupirali smo iznimno mlade GP-ove, od 22 i 23 godine, koji imaju blizak pristup sljedećoj generaciji AI-nativnih osnivača. Pokrenuli su akceleratorski program na MITu, Harvardu i Stanfordu, a u prvim grupama bili su Cursor i Mercor. Mladi su, ali okruženi nevjerojatnom gustoćom talenta. Posao VC-a je pronalazak, odabir, osvajanje — i oni su pokazali prilično dobar odabir kad novac nije bio u igri. Uspjeh rađa uspjeh u ventureu, pa smo im rado dali šansu.
Beezer Clarkson: Sad ima puno više fleksibilnosti. Sjećam se vremena kad LP ne bi financirao nekoga tko ima posao i usput ulaže, a danas su ljudi otvoreni za to. Ulažem u nove menadžere, uz etablirane, već 14 godina, i oni su svakakvi — od operativca koji prelazi u ulaganje i prikuplja 10 milijuna, do spinouta koji prikuplja nekoliko stotina milijuna. Zanimljivo je kad još uvijek operiraju, jer im to daje uvide. Trik je u tome jesu li sposobni napraviti što treba da bi zaslužili mjesto na najboljim cap tablovima.
Amit Bhatti: Posebno u ranoj fazi, nema jednog recepta za sve. Možete biti honorarni, diversificirani, koncentrirani. Ima više izlaza u špilu, ako hoćete, za vraćanje nečega što je malo i eksperimentalno.
Koji je najmanji ček koji ćete napisati fondu i koliki udio fonda ćete preuzeti?
Beezer Clarkson: S obzirom na naš program, teško je ići ispod 5 milijuna dolara. Generalno sam stava da ako predstavljate previše fonda, GP-u to stvara probleme u budućnosti, pa bih htjela biti na najviše 20%. Ima situacija u kojima bih razmotrila više.
Amit Bhatti: Tri do pet milijuna kod nas, a ponekad i manje u vrlo specifičnim scenarijima. Koncentracija nam ne smeta ako je scenarij pravi — uložit ćemo i polovicu ili sve. Ali Beezer ima pravo da to nije idealno za GP-a, i unaprijed im kažemo da diversificiraju bazu LP-ova. Imali smo fond gdje smo bili polovica kapitala, a u sljedećem smo bili bliže 20%, jer su se dobro pokazali.
Kada kupujete putem linkova u našim člancima, možemo zaraditi malu proviziju. To ne utječe na našu uredničku neovisnost.
Izvor: TechCrunch
Povezani članci
 Ne morate vjerovati u boga da biste dobili vjersko izuzeće od korištenja umjetne inteligencije na poslu30.10.2026.
 Upwind prikuplja 400 milijuna dolara nakon odbijanja ponude za preuzimanje od strane Datadoga29.10.2026.
 Venture kapitalisti će zaraditi milijarde na Anthropicovom IPO-u, ali Amazon je spreman zaraditi mnogo (mnogo) više28.10.2026.
 Kako je OpenAI pretvorio svoje alate za kodiranje u Dots, uvijek dostupnog osobnog asistenta27.10.2026.